
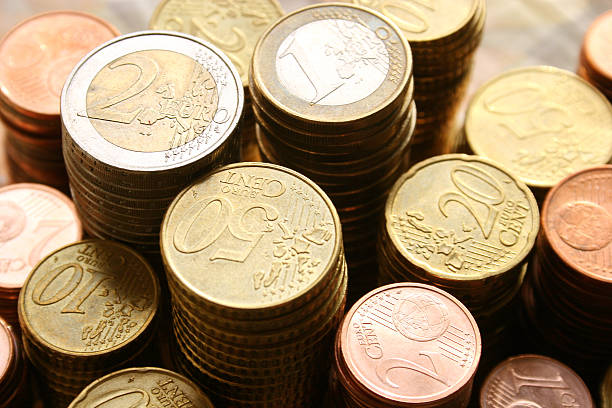
В периода на двойно обращение при получено плащане в брой в левове или в евро търговецът връща остатъка изцяло в евро. Това е записано в последния вариант на Закона за въвеждане на еврото в България, одобрен от Министерски съвет и внесен в Народното събрание. Досега се предвиждаше търговецът да може да ни връща смесено ресто – и в лева, и в евро, което щеше да доведе до объркване на клиентите.
Когато търговецът няма достатъчна моментна наличност да върне остатъка изцяло в евро, връща остатъка изцяло в левове, пише още в закона.
Периодът на двойно обозначаванена цените на стоките и услугите в евро и в левове започва един месец след датата на влизане в сила на Решението за приемането на еврото и приключва 12 месеца след датата на въвеждане на еврото в Република България.
Разрешава се в този период търговецът да не приема повече от 50 броя монети в левове, включително стотинки, при едно плащане.
При рекламация на стока или услуга, когато потребителят има право да развали договора и да му бъде възстановена заплатената от него сума, търговецът връща платената сума изцяло в евро. Когато търговецът няма достатъчна момента наличност да върне платената сума в брой в евро, връща платената сума изцяло в левове.
От датата на въвеждане на еврото в Република България всяко лице, което приема плащания, за които е задължено да издаде фискален/системен бон, е длъжно да ги регистрира и отчита в евро и евроцентове.
Изискването за двойно обозначаване на цените няма да се прилага при:
1. продажната цена на стоки и номиналната стойност на ценни книжа на приносител и на платежни инструменти, попадащи извън приложното поле на Закона за платежните услуги и платежните системи, които се поставят трайно и непосредствено върху тях в процеса на производството и при които двойното обозначаване е технически невъзможно;
2. продажната цена на тютюневите изделия, изписана върху потребителската опаковка или върху бандерола – за пури и пурети, по която се продават на дребно на краен потребител;
3. продажната цена на продуктите от нефтен произход, визуализирана на информационни табели (ценови тотеми) и колонки с дисплеи за зареждане на моторни превозни средства в търговски обекти за зареждане на горива;
4. цената на услугата за превоз, визуализирана на таксиметрови апарати с дисплеи;
5. издаване на документи по чл. 112, ал. 1 от Закона за данък върху добавената стойност.
БНБ и МФ: България ще покрие инфлационния критерий за еврозоната до края на годината
Коментари
Все още няма коментари.